newssportsaz_0q4zf1
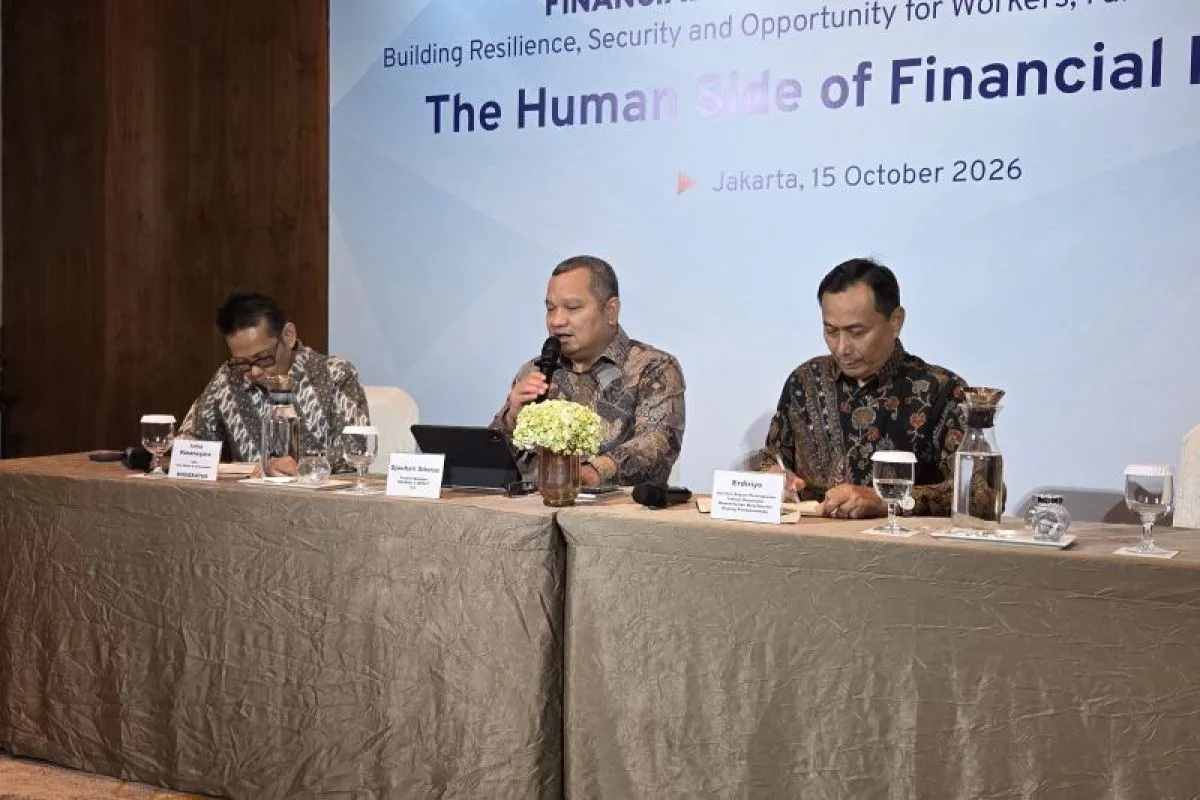
Jakarta, 15 Oktober 2026 – Organisasi Perburuhan Internasional atau International Labour Organization (ILO) menilai peningkatan inklusi keuangan perlu diikuti dengan penguatan kesehatan finansial masyarakat agar manfaat akses layanan keuangan dapat dirasakan secara berkelanjutan. Kemudahan masyarakat dalam menggunakan rekening bank, layanan pembayaran digital, maupun produk pembiayaan belum tentu mencerminkan kondisi keuangan yang sehat. Kemampuan mengelola pendapatan, memenuhi kebutuhan sehari-hari, dan menghadapi risiko ekonomi menjadi aspek penting dalam menilai kesejahteraan finansial. Karena itu, pengembangan layanan keuangan perlu memperhatikan kualitas penggunaan produk serta dampaknya terhadap kehidupan masyarakat. Pendekatan tersebut diharapkan mampu mendorong sistem keuangan yang lebih inklusif sekaligus meningkatkan ketahanan ekonomi rumah tangga.
ILO memandang inklusi keuangan sebagai salah satu instrumen penting untuk memperluas kesempatan ekonomi, terutama bagi pekerja dan kelompok masyarakat yang belum memperoleh akses memadai terhadap layanan keuangan formal. Ketersediaan rekening tabungan, fasilitas pembayaran, asuransi, dan pembiayaan dapat membantu masyarakat menjalankan kegiatan ekonomi secara lebih efisien. Namun, peningkatan jumlah pengguna layanan keuangan perlu disertai pemahaman mengenai manfaat dan risiko setiap produk. Tanpa kemampuan pengelolaan yang baik, akses terhadap layanan keuangan justru dapat menimbulkan persoalan baru, termasuk beban utang yang sulit dikendalikan. Oleh sebab itu, kesehatan finansial perlu menjadi bagian dari tujuan pengembangan inklusi keuangan.
Kesehatan finansial mencakup kemampuan seseorang mengelola arus kas, memenuhi kewajiban pembayaran, memiliki cadangan dana, serta merencanakan kebutuhan masa depan. Kondisi tersebut tidak hanya dipengaruhi oleh tingkat pendapatan, tetapi juga kestabilan pekerjaan dan kemampuan menghadapi pengeluaran tidak terduga. Masyarakat dengan akses keuangan yang luas belum tentu memiliki ketahanan finansial apabila sebagian besar penghasilannya digunakan untuk membayar utang. Sebaliknya, pengelolaan keuangan yang terencana dapat membantu rumah tangga menjaga keseimbangan antara kebutuhan konsumsi dan tabungan. Pemahaman mengenai kondisi tersebut menjadi penting dalam penyusunan kebijakan perlindungan konsumen dan pemberdayaan ekonomi.
Perkembangan teknologi keuangan turut mempercepat perluasan akses layanan finansial di berbagai negara, termasuk Indonesia. Kehadiran dompet digital, layanan perbankan melalui telepon seluler, dan platform pembiayaan memungkinkan masyarakat melakukan transaksi dengan lebih mudah. Inovasi tersebut memberikan manfaat bagi pekerja, pelaku usaha mikro, dan masyarakat yang sebelumnya menghadapi keterbatasan akses terhadap lembaga keuangan. Namun, kemudahan transaksi juga dapat meningkatkan risiko pengeluaran berlebihan apabila tidak disertai pengendalian keuangan pribadi. Penguatan literasi digital dan finansial menjadi langkah penting agar masyarakat mampu menggunakan teknologi secara aman dan bertanggung jawab.
Kelompok pekerja informal menjadi salah satu bagian masyarakat yang membutuhkan perhatian dalam penguatan kesehatan finansial. Pendapatan yang tidak selalu tetap dapat menyulitkan pekerja dalam menyusun anggaran, menabung, dan memenuhi kewajiban pembayaran secara berkala. Kondisi tersebut juga dapat memengaruhi kemampuan mereka memperoleh perlindungan asuransi dan jaminan sosial. ILO menekankan pentingnya sistem keuangan yang mempertimbangkan karakteristik kebutuhan pekerja dengan berbagai bentuk hubungan kerja. Produk keuangan yang fleksibel, terjangkau, dan mudah dipahami dapat membantu memperkuat ketahanan ekonomi kelompok tersebut.
Selain pekerja informal, pelaku usaha mikro, kecil, dan menengah (UMKM) membutuhkan layanan keuangan yang mendukung keberlanjutan kegiatan usahanya. Akses pembiayaan dapat membantu pengembangan kapasitas produksi, pembelian bahan baku, dan perluasan pasar. Namun, pembiayaan yang tidak disesuaikan dengan kemampuan usaha dapat meningkatkan risiko kesulitan pembayaran. Pelaku UMKM perlu memiliki kemampuan memisahkan keuangan pribadi dan usaha serta melakukan pencatatan transaksi secara teratur. Pendampingan pengelolaan keuangan menjadi bagian penting agar akses terhadap modal benar-benar mendukung pertumbuhan usaha yang sehat.
Penguatan kesehatan finansial juga membutuhkan kerja sama antara pemerintah, lembaga keuangan, dunia usaha, dan organisasi masyarakat. Program edukasi perlu diarahkan pada keterampilan praktis seperti menyusun anggaran, memahami biaya pinjaman, mengelola risiko, dan menyiapkan dana darurat. Lembaga keuangan memiliki tanggung jawab menyediakan informasi produk yang jelas serta menerapkan prinsip perlindungan konsumen. Pemerintah dapat mendukung upaya tersebut melalui kebijakan yang mendorong transparansi dan pengawasan terhadap praktik layanan keuangan. Selain itu, evaluasi keberhasilan inklusi keuangan perlu mempertimbangkan perubahan kondisi kesejahteraan masyarakat, bukan hanya pertumbuhan jumlah rekening atau transaksi.
Pandangan ILO mengenai hubungan antara inklusi keuangan dan kesehatan finansial menjadi pengingat bahwa perluasan akses layanan keuangan harus menghasilkan manfaat ekonomi yang nyata. Keberhasilan kebijakan tidak cukup diukur dari banyaknya masyarakat yang menggunakan produk keuangan, tetapi juga dari kemampuan mereka menjaga kestabilan ekonomi. Penguatan literasi, perlindungan konsumen, dan penyediaan produk yang sesuai kebutuhan menjadi faktor penting dalam mencapai tujuan tersebut. Pemerintah dan industri jasa keuangan diharapkan mampu mengembangkan pendekatan yang lebih berorientasi pada kesejahteraan pengguna. Dengan keseimbangan antara akses dan kesehatan finansial, inklusi keuangan dapat berkontribusi lebih besar terhadap pengurangan kerentanan ekonomi dan peningkatan kesejahteraan masyarakat.